現場現金局的資金準備沒有通用答案。常見的「20 買入法則」是保守基準,但實際需求取決於你的個人勝率與歷史最大下風期深度:勝率穩定(超過 5BB/小時)的玩家準備 15-20 個買入通常夠用,持平或仍在調整期的玩家建議準備 30-40 個買入。最準確的做法是從你自己的歷史牌局計算最大跌幅,再加上 20-30% 的緩衝。
「20 買入法則」為什麼只是保守估計?
20 買入這個數字源自簡化的風險破產計算,假設玩家有穩定正勝率、且下風期不超過 10 個買入。但現場撲克的實際情況是:每小時手數遠少於線上(通常 20-30 手,線上約 60-80 手),波動更高;技術差距在學習過程中不穩定;而且大多數玩家的真實最大下風期遠超過 10 個買入。以下幾種情況都需要更高的資金門檻。
- 勝率低於 3BB/小時:正期望值相對波動太低,需要更深的緩衝才能撐過自然的不順週期
- 歷史最大下風期超過 15 個買入:代表你的個人波動遠高於標準假設,20 買入不夠
- 遊戲風格偏鬆兇(LAG):底池更大、波動更劇烈,資金目標建議額外加 20%
- 仍在磨練技術的階段:有效勝率尚未穩定,保守估計可以避免在最壞的時機耗盡資金
計算個人資金需求的三個核心數字
通用法則只能給你出發點。以下三個數字需要從你自己的牌局紀錄中提取,才能算出你這個玩家、在這個級別、真正需要多少緩衝。
- 最大下風期(Max Drawdown):從累積盈虧曲線的峰值到谷底的最大落差。這是你最重要的個人指標。將這個數字乘以 1.3(加 30% 緩衝),就是你的最低資金門檻
- 平均每場實際買入額:不是桌子的最低買入,而是你實際花的錢(含 rebuy)。很多玩家在下風期會加買或短買,真實的每場成本通常高於帳面最低買入
- 每場標準差(Session Std Dev):超過 50 場資料才有統計意義。資料不足時,用「最大下風期 × 1.5」估算,並隨著場數增加持續修正
不同現場盲注級別的資金區間參考
以下是台灣常見現場現金局盲注級別的資金參考,分為「勝率穩定型」與「調整磨練期」兩種情境。買入以 100BB 計算,金額以新台幣為單位。
- 25/50(NL50):買入約 NTD 5,000。穩定贏家建議 NTD 75,000-100,000(15-20 買入);調整期建議 NTD 150,000-200,000(30-40 買入)
- 50/100(NL100):買入約 NTD 10,000。穩定贏家建議 NTD 150,000-200,000;調整期建議 NTD 300,000-400,000
- 100/200(NL200):買入約 NTD 20,000。穩定贏家建議 NTD 300,000-400,000;調整期建議 NTD 600,000-800,000
- 升級的黃金標準:在當前級別有至少 50 場紀錄、最近 30 場呈正勝率、且升級後剩餘資金仍大於新級別 20 個買入
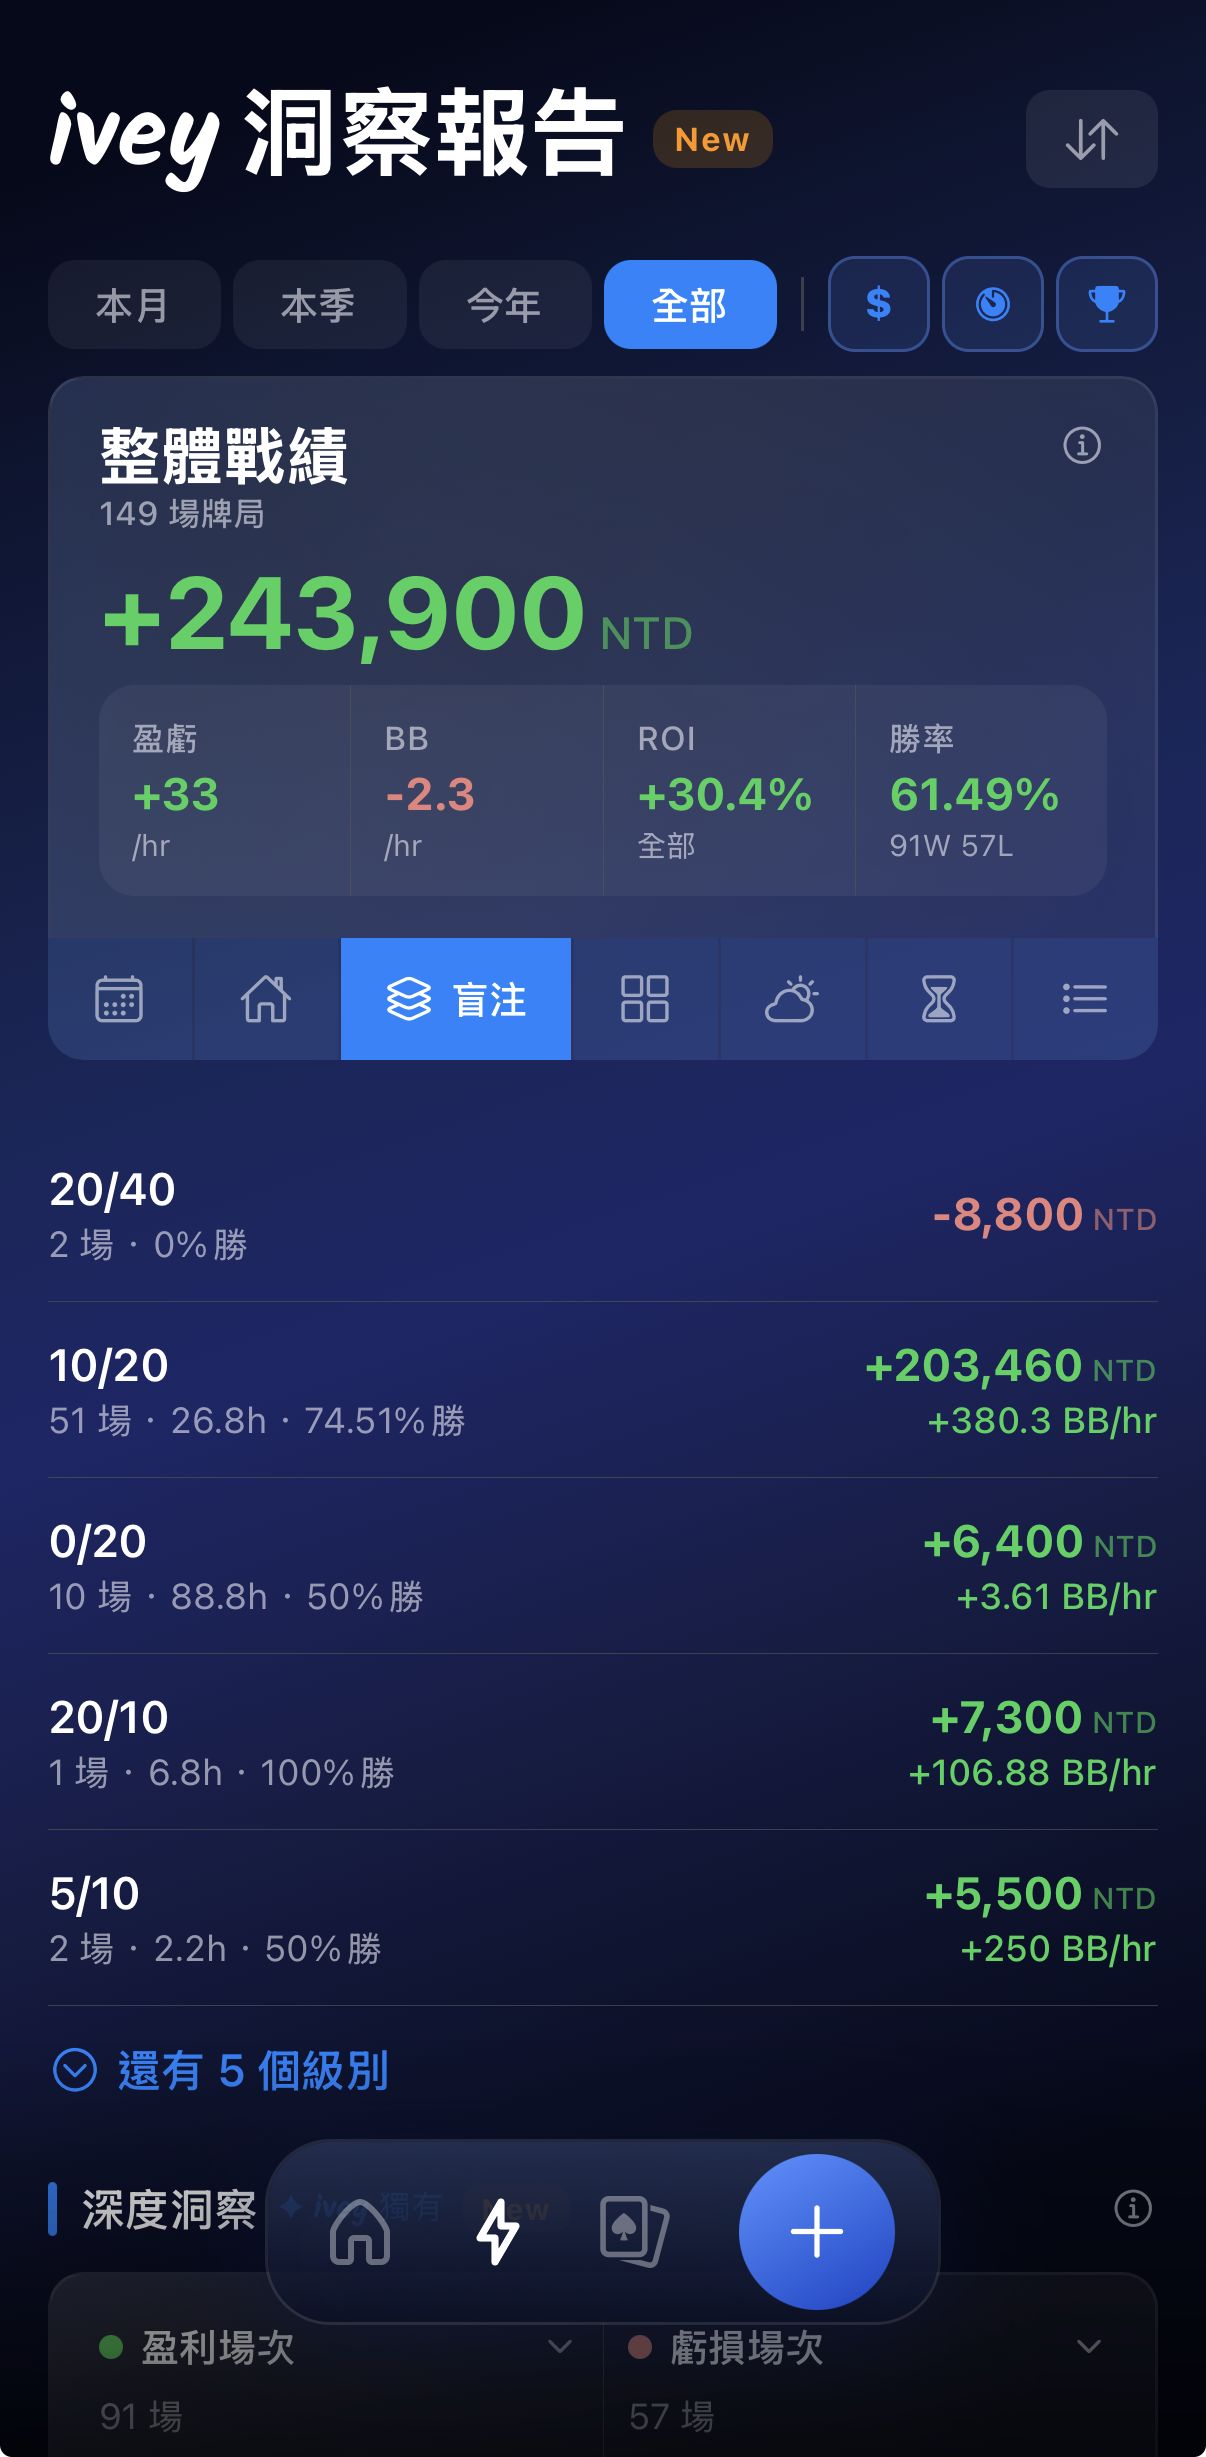 ivey 洞察報告的盲注等級統計:直接比較你在不同級別的實際勝負成績
怎麼從 ivey 的歷史資料算出你的個人緩衝區?
書上的資金建議是通用的,但你的波動來自你自己的遊戲風格、常去的場地、和習慣的對手池。ivey 的儀表板記錄每場的實際買入金額與最終結果,讓你可以直接從個人數據計算最大跌幅,而不是套用別人的估算值。
- 在 ivey 洞察報告的牌局列表視圖,依時間排序所有歷史牌局,逐筆追蹤累計盈虧,找出曲線從峰值到谷底的最大落差金額
- 將這個落差金額除以你的平均每場買入額,得出「最深下風期買入數」
- 用這個買入數乘以 1.3,即為你當前級別的最低建議資金;若仍在調整期,乘以 1.5 更安全
- 每累積 10 場新紀錄後重新計算一次,場數越多,數字越精準
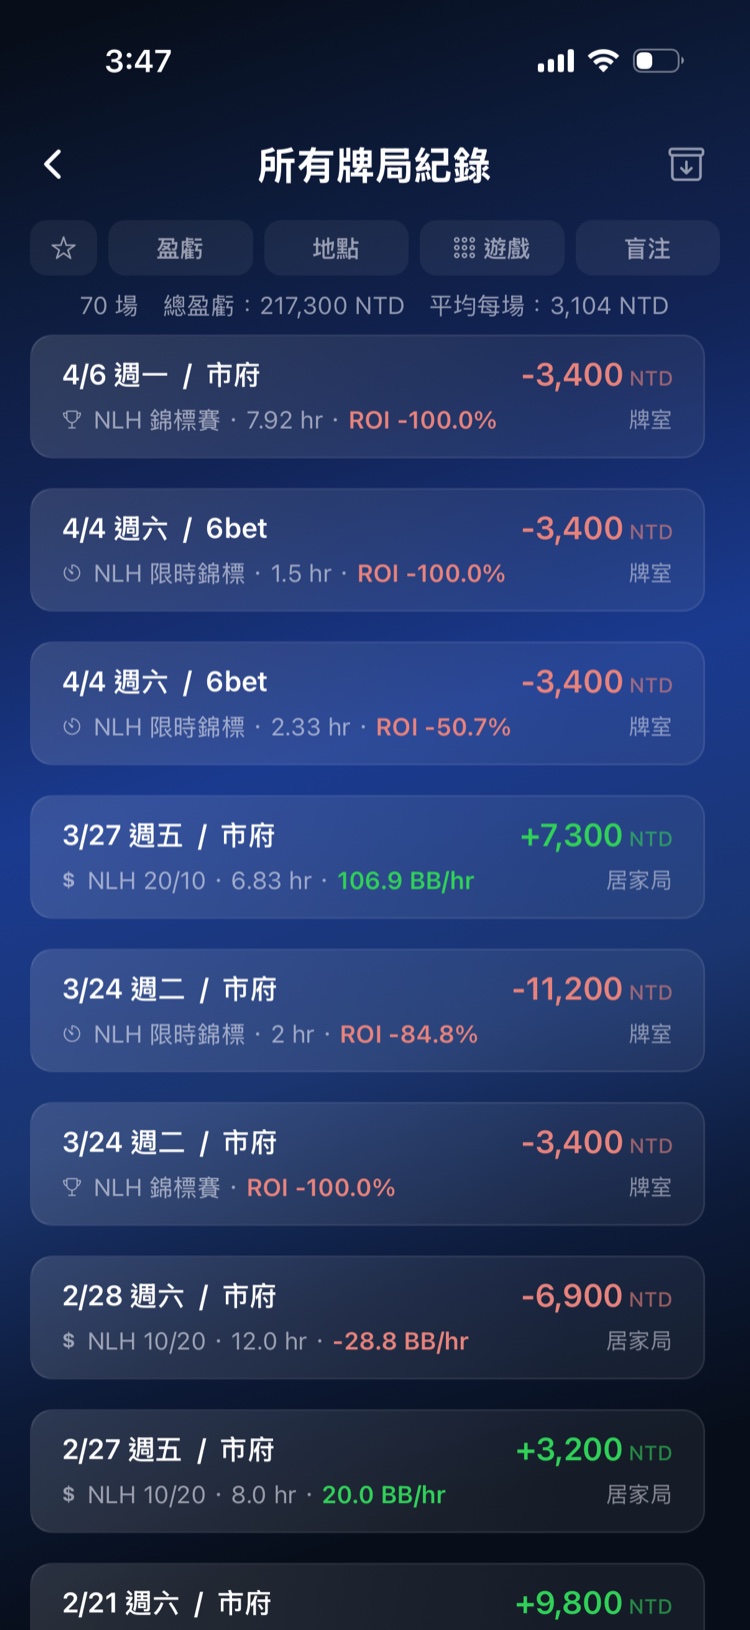 牌局列表頁:每場的實際買入與盈虧紀錄,是計算個人最大跌幅的原始資料
下一場前的三個確認動作
- 確認目前資金是否高於最低門檻:用最新的最大下風期乘以 1.3,與現有資金比較。低於門檻就不升級,甚至考慮降級
- 設定單場最大損失上限:建議不超過總資金的 5%(例如總資金 NTD 200,000,單場最多帶 NTD 10,000)。這是風險管理規則,不是技術決策
- 每 30 場重新評估資金計畫:勝率在變、場地在變、對手池在變。用半年前的數字做今天的決定是最常見的資金管理失誤
資金管理不是一次設定就能永久有效的計畫。讓實際數據驅動你的升降級決策,而不是靠感覺或社群流傳的通用法則,是長期保持在最適合自己的級別打牌最可靠的方法。